
Por NJ Ayuk, presidente executivo da Câmara Africana da Energia
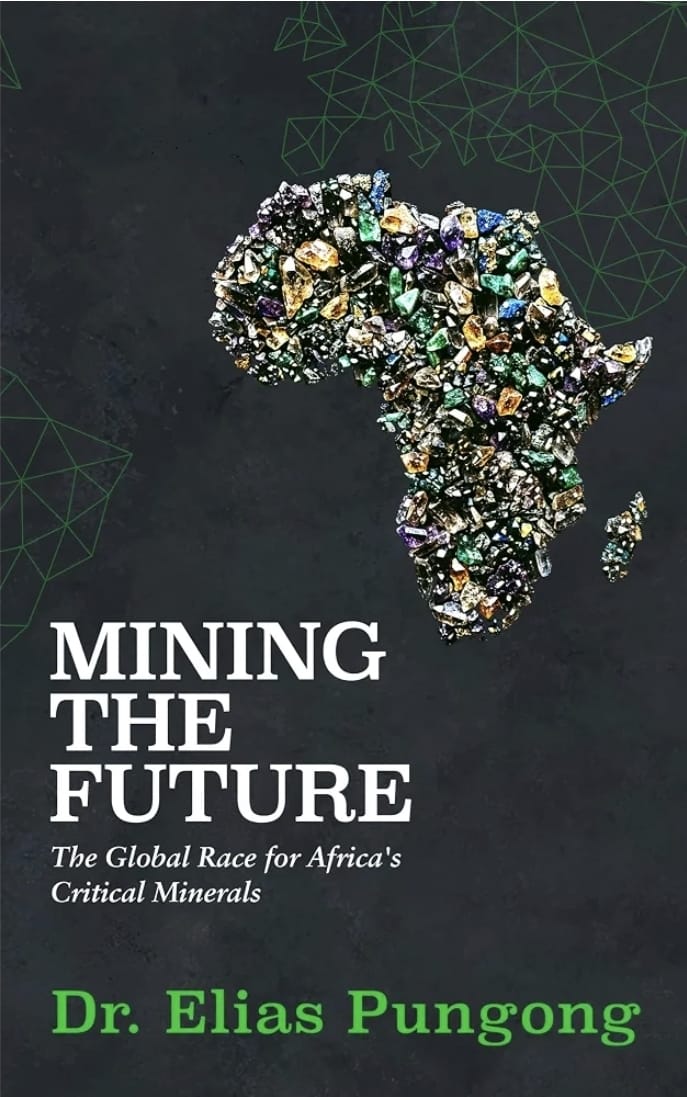
Certains livres entrent discrètement dans la pièce. L’ouvrage d’Elias Pungong, « Exploiter l’avenir : la course mondiale aux minéraux critiques de l’Afrique », fait irruption avec force, casque de chantier sur la tête, carte géologique à la main, et pose une question si claire qu’elle aurait sa place dans un tribunal, mais si lourde de conséquences pour tout un continent : l’Afrique continuera-t-elle d’exporter ses roches brutes, ou construira-t-elle enfin les industries que ces roches peuvent alimenter ?
Cette question ne se résume pas à des notes de bas de page académiques. Elle se mesure en emplois, en mégawatts, en capacité industrielle et à la capacité de l’Afrique à bâtir une prospérité durable ou à gonfler artificiellement ses résultats trimestriels à Londres, Pékin et New York. À l’issue des discussions cruciales qui se sont tenues lors de la Semaine minière africaine au Cap, une vérité s’impose : cette opportunité est bien trop importante pour être prise à la légère et trop cruciale pour que l’Afrique la sous-traite.
Pungong, chef d’entreprise camerounais, expert-comptable et conseiller chevronné dans les secteurs de l’énergie et des mines, apporte une crédibilité rare à ce débat. Ayant présidé la Chambre de commerce Royaume-Uni-Cameroun et œuvré dans les domaines de la finance internationale et des infrastructures africaines, il maîtrise aussi bien le langage des capitaux internationaux que celui des communautés locales. Il sait qu’une mine n’est jamais un simple trou dans le sol avec un bilan comptable. Bien gérée, elle est une voie de communication, une ligne de transport d’électricité, un centre de formation et un pilier de la croissance industrielle souveraine.
Cette situation est particulièrement urgente dans le contexte de la course mondiale qui s’intensifie pour les richesses minières de l’Afrique. Aujourd’hui, l’Afrique subsaharienne détient près de 30 % des réserves mondiales connues de minéraux critiques, dont environ 80 % des métaux du groupe platine, plus de la moitié du cobalt et du chrome, et au moins un quart du manganèse, de la bauxite et du graphite. Du complexe de Bushveld et de la Copperbelt en Afrique du Sud aux pegmatites lithifères du Zimbabwe, en passant par le manganèse du Gabon et le graphite du Mozambique, la géologie est bien établie.
Naturellement, Washington, Pékin et Bruxelles se disputent l’accès à ces ressources. La Chine a consolidé son avance en renforçant sa domination dans le secteur du raffinage et en finançant les infrastructures à long terme. Les États-Unis ripostent par une diplomatie stratégique et des investissements dans le développement, comme en témoigne le prêt de 553 millions de dollars accordé par l’US Development Finance Corporation pour le corridor de Lobito, reliant la RDC et la Zambie à la côte atlantique de l’Angola. L’Europe, quant à elle, s’efforce de mettre en place des chaînes d’approvisionnement diversifiées et traçables.
Cette compétition géopolitique confère à l’Afrique un pouvoir de négociation considérable, à condition qu’elle refuse de se comporter comme un simple entrepôt passif. Les nations africaines ne doivent pas être contraintes de choisir un seul protecteur étranger. Au contraire, elles doivent négocier comme des négociateurs aguerris, en exigeant des contrats exécutoires garantissant le contenu local, le transfert de technologies, une fiscalité transparente et la création de valeur nationale. Le monde entier se dispute les ressources minières de l’Afrique ; l’Afrique doit se battre pour obtenir les meilleures conditions.
Considérons les enjeux financiers. Alors que le marché mondial des minéraux raffinés destinés à la transition énergétique a dépassé les 230 milliards de dollars en 2024, le traitement et le raffinage locaux pourraient faire passer le marché africain des minéraux critiques de 70 milliards à 120 milliards de dollars d’ici 2040. Cette hausse de 50 milliards de dollars, soit une augmentation de 71 %, ne tient même pas compte des effets multiplicateurs en aval, notamment dans les domaines de l’ingénierie, de la logistique et de l’approvisionnement local. Or, avec un ralentissement de la croissance des investissements mondiaux dans les minéraux critiques à 5 % en 2024 et une stagnation de l’exploration, la géologie à elle seule ne suffira pas à conclure des accords. La richesse minérale attire l’attention, certes, mais seuls les projets bancables attirent les capitaux.
Pour capter ces capitaux, il est indispensable de traiter et d’affiner rigoureusement les minéraux sur le sol africain avant même leur exportation. Qu’il s’agisse de graphite sphérique en Afrique de l’Est, de sulfate de manganèse de haute pureté en Afrique du Sud et au Gabon, d’acide phosphorique purifié au Maroc ou de cuivre et de cobalt transformés en RDC et en Zambie, les débouchés commerciaux sont clairement définis. Toutefois, la valorisation des ressources minérales ne saurait se réduire à une simple inauguration politique. Aucun pays ne peut construire seul l’intégralité de la chaîne d’approvisionnement ; la réussite repose sur l’intégration régionale, le partage de corridors commerciaux et l’harmonisation des politiques commerciales.
Avant tout, nous devons faire face à une réalité incontournable : l’Afrique ne peut bâtir son avenir sur un réseau électrique instable. Selon les Perspectives de l’énergie en Afrique 2025 de la Chambre africaine de l’énergie , la production d’électricité du continent devrait passer de 980 térawattheures à près de 1 400 térawattheures d’ici 2030, grâce à 47 milliards de dollars d’investissements énergétiques prévus. Pourtant, plus de 600 millions d’Africains n’ont toujours pas accès à l’électricité. Les fonderies, les raffineries et les infrastructures ferroviaires ne peuvent fonctionner grâce à des communiqués de presse ou à une alimentation électrique intermittente. C’est pourquoi l’Afrique doit développer de manière responsable ses ressources en gaz naturel, parallèlement aux énergies renouvelables, afin de fournir l’électricité de base stable et fiable dont a besoin l’industrie lourde.
De manière encourageante, les importants engagements de capitaux du consortium Orion Critical Mineral Consortium (1,8 milliard de dollars), du projet de terres rares de Mabounié au Gabon (2 milliards de dollars), de la raffinerie de lithium de Mapinga au Zimbabwe et de l’initiative de fer vert en Namibie montrent que la mise en œuvre commence à remplacer la rhétorique.
Elias Pungong a présenté un plan d’action opportun et lucide, destiné aussi bien aux décideurs politiques qu’aux investisseurs. La géologie a doté l’Afrique de richesses naturelles, mais c’est la politique, le pouvoir et la rigueur qui détermineront son avenir. Un projet minier n’est pas une réussite simplement parce que du minerai est extrait du sol ; il n’est une réussite que s’il crée des opportunités durables.
